SpaceX cai 8% no 1º balanço pós-IPO: o que assustou o mercado
Receita quase dobrou e prejuízo veio menor que o esperado, mas gastos bilionários com IA e capex recorde derrubaram as ações da SpaceX no pregão.
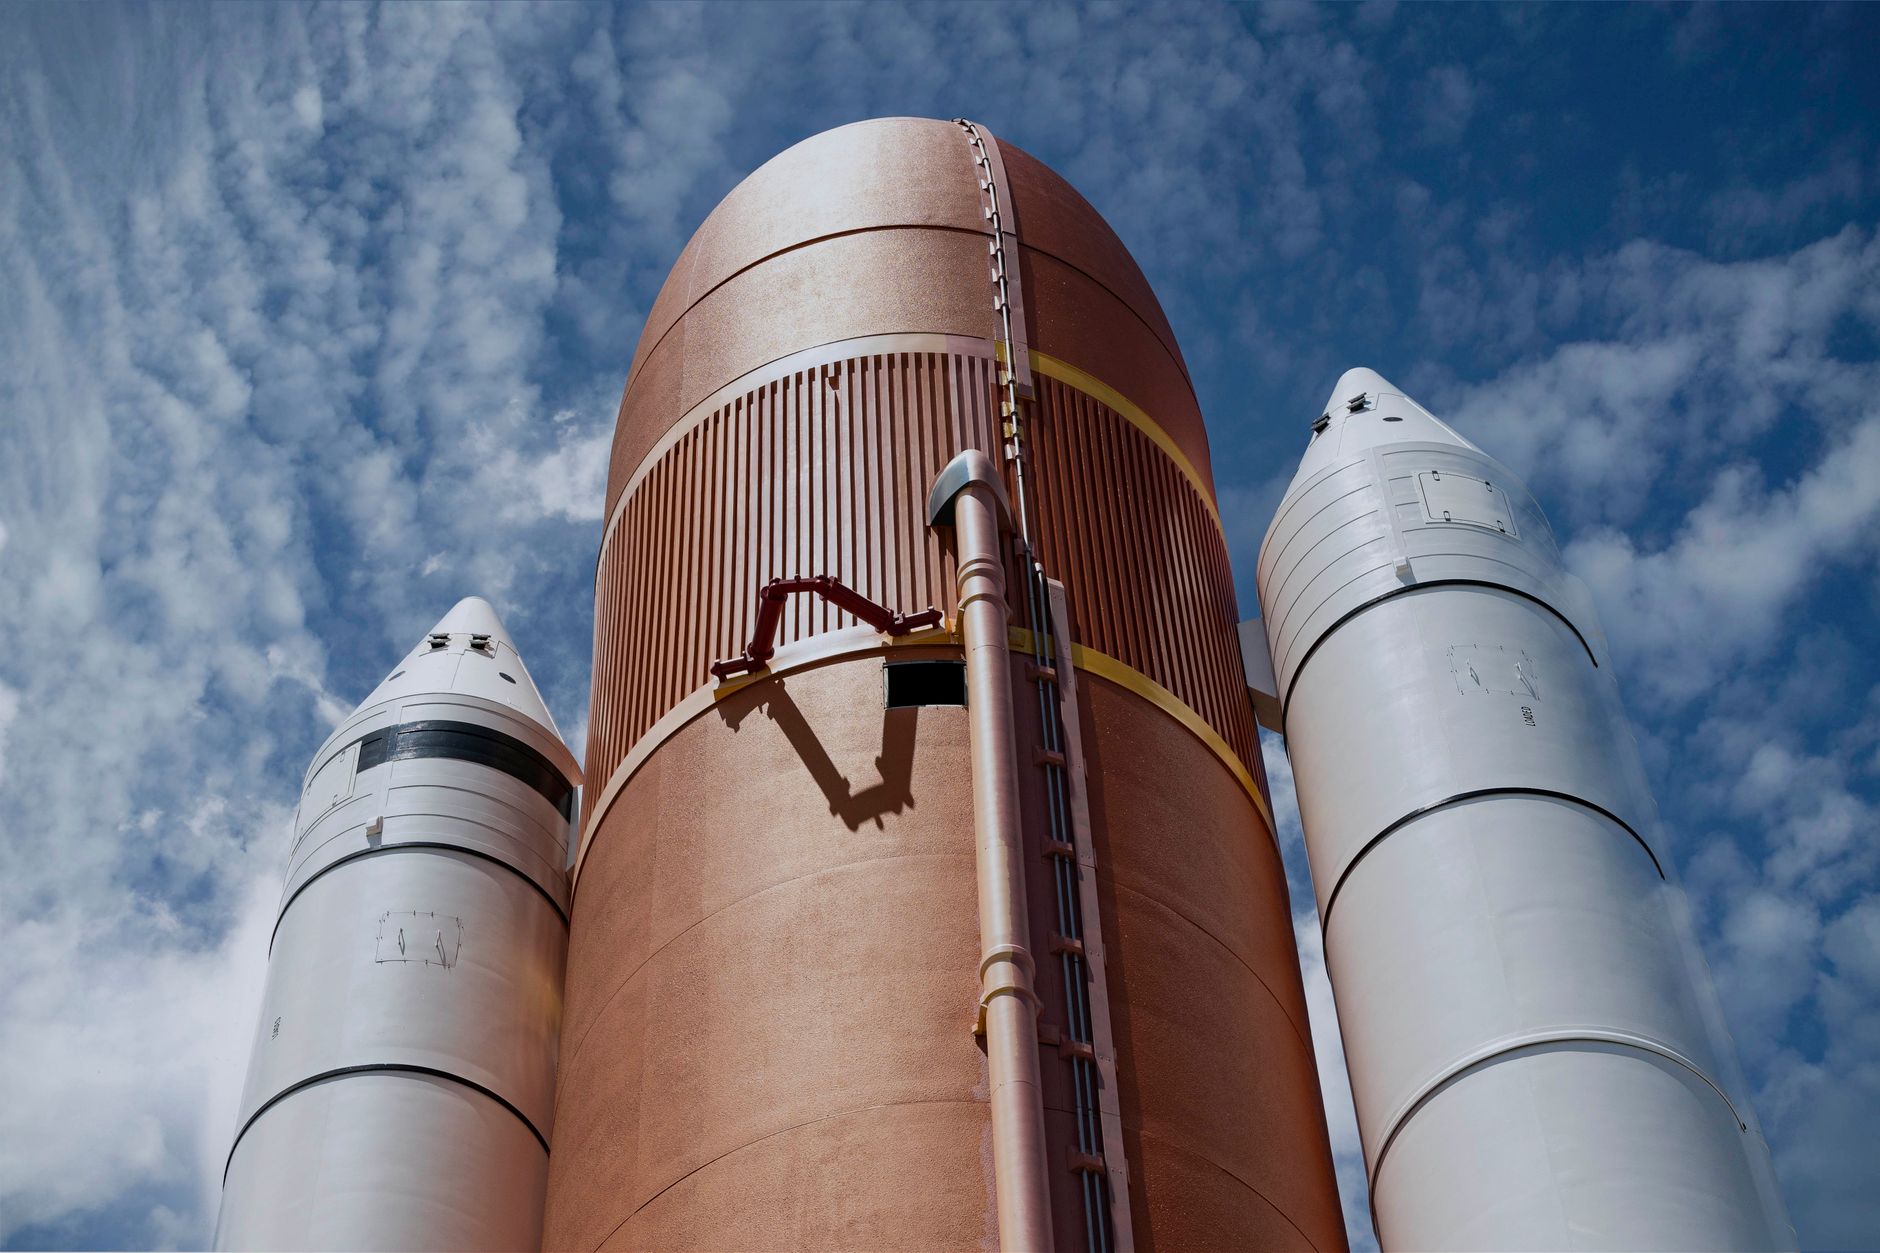
A SpaceX divulgou seu primeiro resultado trimestral como empresa de capital aberto e a reação foi brutal: queda de cerca de 8% nas ações, que recuaram para US$ 115,40 durante o pregão desta quarta-feira. O número parece contraditório quando se olha para os indicadores. Receita de US$ 7,8 bilhões, alta de 92% na comparação anual. Prejuízo por ação de US$ 0,09, contra expectativa de US$ 0,23 negativos. EBITDA ajustado de US$ 3,5 bilhões, bem acima do consenso.
Então o que explica a queda? Em uma palavra: capex. Os gastos de capital da companhia de Elon Musk atingiram US$ 18,4 bilhões no trimestre, e as projeções para os próximos anos são ainda mais agressivas. Analistas de grandes bancos estimam que o investimento pode chegar a US$ 64 bilhões em 2026 e ultrapassar US$ 160 bilhões em 2027. O mercado olhou para o balanço e viu uma empresa que entrega receita, mas queima caixa em velocidade proporcional.
A divisão de IA virou o motor de crescimento da SpaceX
O dado mais relevante do trimestre não veio dos foguetes nem da Starlink. Veio da divisão de inteligência artificial. A receita do segmento atingiu US$ 2,56 bilhões, cerca de 30% acima das estimativas, impulsionada por contratos de computação em nuvem e expansão acelerada da capacidade de processamento. Apesar do prejuízo de US$ 1,25 bilhão na divisão, analistas do Goldman Sachs apontaram que a SpaceX demonstrou capacidade de monetizar infraestrutura de IA em níveis superiores ao que se projetava.
Essa é uma mudança estrutural na tese de investimento. Como temos acompanhado na cobertura de tecnologia, a corrida por capacidade computacional está redesenhando modelos de negócio inteiros. A SpaceX, que nasceu como empresa de lançamentos espaciais, agora tem na IA seu principal vetor de valor, segundo análises do Goldman Sachs, Morgan Stanley e JPMorgan.
A companhia informou que pretende encerrar 2026 com mais de 2 gigawatts de capacidade instalada e alcançar entre 5 GW e 10 GW até 2027. Para contextualizar, são patamares que rivalizam com os maiores operadores de data centers do mundo. O JPMorgan elevou sua projeção para 6,4 GW em 2027, enquanto o Morgan Stanley trabalha com estimativa mais conservadora de 5 GW.
Starlink segue como a única divisão lucrativa
A divisão de conectividade via satélite continua sendo o alicerce financeiro da SpaceX. A Starlink registrou 12 milhões de assinantes e gerou lucro de US$ 1,66 bilhão no trimestre. É a única parte do negócio que opera no azul. Os contratos corporativos e governamentais ganharam relevância: o JPMorgan destacou mais de US$ 6 bilhões em novos acordos com o governo americano vinculados à rede Starshield.
Esse fluxo de receita recorrente é o que dá sustentação à tese otimista dos analistas, mesmo diante da queima de caixa nas outras divisões. A lógica é que a Starlink financia a operação enquanto IA e espaço amadurecem. A empresa ainda apontou meta de receita anual recorrente superior a US$ 100 bilhões até dezembro de 2026, número que supera com folga as projeções anteriores de Wall Street.

Como analisamos com frequência na editoria de finanças, metas agressivas podem ser um sinal de confiança da gestão ou de desalinhamento com a realidade. No caso da SpaceX, os últimos trimestres sugerem que a execução tem acompanhado a ambição, mas o mercado quer ver margem, não apenas crescimento de receita.
Por que analistas seguem otimistas apesar da queda
A aparente contradição entre a queda das ações e o otimismo dos analistas se resolve quando se entende o horizonte de cada grupo. O investidor de curto prazo olhou para o capex de US$ 18,4 bilhões e para o prejuízo líquido de US$ 541 milhões e vendeu. O analista de banco olhou para a receita de IA 30% acima do esperado, para a trajetória de expansão da Starlink e para a melhora do resultado operacional, que ficou negativo em apenas US$ 143 milhões contra expectativa de prejuízo superior a US$ 1,6 bilhão.
A premissa central é que a demanda por capacidade computacional é estrutural e crescente. Se a SpaceX conseguir transformar os gigawatts de capacidade instalada em contratos de longo prazo, o retorno sobre o investimento pode se materializar mais rápido do que o mercado precifica hoje. Esse é o mesmo raciocínio que sustentou as avaliações de empresas como Nvidia e Microsoft nos ciclos anteriores de investimento pesado em infraestrutura.
O segmento espacial, apesar do prejuízo de US$ 542 milhões, também traz sinais positivos. Os testes recentes do programa Starship aumentaram a confiança na resolução dos problemas com o escudo térmico da nave, embora esta frente de negócio exija paciência dos investidores.
O que o resultado da SpaceX revela sobre o ciclo atual
O balanço da SpaceX é um microcosmo do dilema que o mercado enfrenta em 2026. Empresas que investem agressivamente em IA entregam crescimento de receita impressionante, mas comprimem margens e testam a paciência dos acionistas. Quem olha para o demonstrativo de resultados vê prejuízo. Quem olha para a trajetória de receita vê uma empresa dobrando de tamanho a cada ano.
A questão prática para o investidor é se o mercado vai continuar premiando crescimento sobre lucratividade. Com as taxas de juros ainda em patamares restritivos, o custo de oportunidade de manter capital em empresas que queimam caixa é alto. Por outro lado, a escassez de infraestrutura computacional é real, e quem construir capacidade agora pode dominar o mercado por uma década.
O primeiro balanço pós-IPO da SpaceX não trouxe surpresas negativas. Trouxe algo mais desafiador: a confirmação de que a aposta de Elon Musk é enorme, e que o mercado terá que decidir se embarca nela ou não.