Petrobras e o dilema do capex: dividendos perdem espaço
Novo plano estratégico da Petrobras deve priorizar capex sobre dividendos. Para o acionista, o ciclo de retorno generoso pode estar perto do fim.
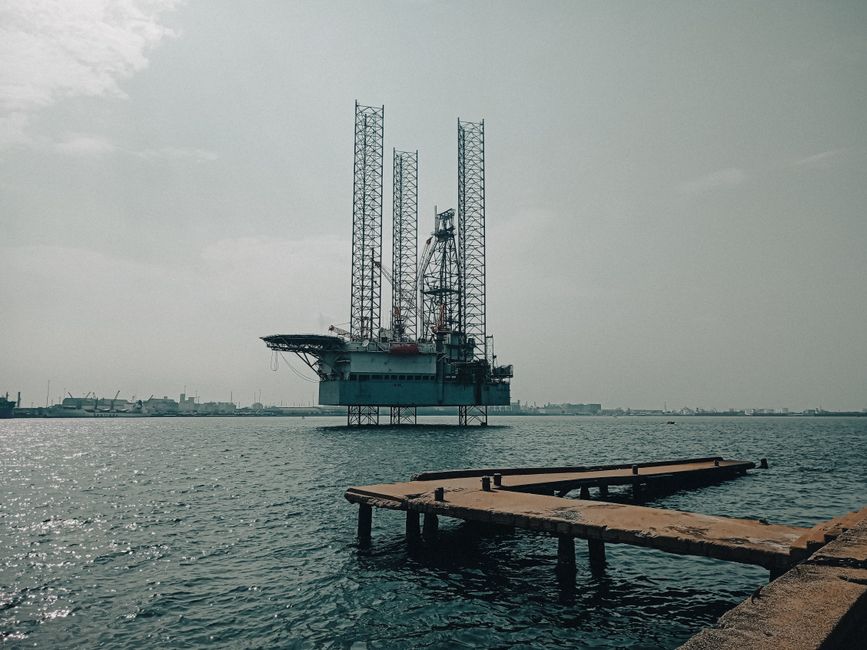
A Petrobras apresenta na próxima segunda-feira seu novo plano estratégico para o período 2027 a 2031. O documento deve trazer um aumento relevante nos investimentos, e dois dos maiores bancos do mercado já avisaram: o ciclo de dividendos gordos que sustentou a tese de PETR4 nos últimos anos está ameaçado. O risco não é operacional. A estatal segue produzindo bem. O problema é a alocação de capital.
O que muda no plano estratégico da Petrobras
A administração da companhia sinalizou ao mercado que pretende ampliar a produção de diesel e acelerar projetos de exploração de petróleo. Na prática, isso significa desembolsos de capital maiores. Uma das estimativas aponta para um capex entre US$ 21 bilhões e US$ 23 bilhões somente em 2027, patamar que representa uma escalada significativa frente ao ritmo dos últimos anos.
O Citi reduziu o preço-alvo das ações de R$ 56 para R$ 48, mantendo recomendação neutra. O banco sustenta que a Petrobras continuará entregando resultados operacionais sólidos, mas que o aumento dos investimentos pode comprometer a remuneração ao acionista. Não é uma leitura isolada. Outro grande banco internacional também avaliou que o principal risco do novo plano está justamente no capex, e não numa surpresa negativa de produção.
Quem acompanha o setor de finanças sabe que a Petrobras se transformou numa das maiores pagadoras de dividendos do mundo nos últimos anos. A pergunta agora é se esse ciclo foi exceção ou regra.
O dilema entre investir e distribuir
A equação é simples na teoria e dolorosa na prática. Se a Petrobras aumenta o capex para crescer, sobra menos caixa para dividendos. Se os preços do petróleo caírem ao mesmo tempo, a alavancagem sobe e a margem de manobra encolhe ainda mais.
O Citi foi direto no diagnóstico: "A Petrobras pode voltar a uma trajetória de maior alavancagem neste provável novo ciclo de crescimento, uma vez que seus dividendos podem voltar a superar o fluxo de caixa livre para o acionista." Em bom português, a empresa pode passar a pagar mais do que gera. E isso, historicamente, não termina bem.
A análise de outro banco reforça essa leitura ao considerar improvável a distribuição de dividendos extraordinários no próximo ano. As prioridades declaradas pela gestão são garantir investimentos e reduzir endividamento. Dividendos extraordinários ficaram para o final da fila.

Para quem investe em ações com foco em renda, como discutimos frequentemente na cobertura de investimentos, essa mudança de prioridade muda a tese de forma material. A Petrobras "cash cow" dá lugar à Petrobras "growth capex".
O que a manchete não conta: os riscos além do capex
O aumento dos investimentos em exploração e produção de petróleo seria, isoladamente, uma notícia neutra ou até positiva. Empresas precisam investir para crescer. O problema é que a Petrobras carrega riscos adicionais de alocação de capital que tornam esse ciclo mais arriscado do que parece.
O primeiro é um possível retorno à distribuição de combustíveis. A companhia já cogitou no passado voltar a operar nesse segmento, o que significaria desembolsos em infraestrutura com retorno incerto. O segundo é um eventual aporte de capital na Braskem, cuja situação financeira demanda atenção. E o terceiro, talvez o mais sensível, é a política de preços dos combustíveis, que continua sujeita a interferência política.
Cada um desses fatores, sozinho, seria administrável. Combinados com um capex em alta e petróleo potencialmente em queda, o cenário fica menos confortável. Os resultados do terceiro trimestre já vieram abaixo das expectativas, o que reforça a preocupação sobre a capacidade de geração de caixa nos próximos trimestres.
O contexto macroeconômico também pesa. Com a Selic em patamar elevado, o custo de oportunidade de manter ações de dividendos sobe. Se o yield de PETR4 cair de forma relevante, o investidor pode simplesmente migrar para renda fixa com risco menor.
O melhor argumento a favor da Petrobras
É justo reconhecer o outro lado. A Petrobras tem uma posição operacional invejável. O pré-sal segue sendo um dos ativos de exploração mais competitivos do mundo, com custo de extração baixo em relação à média global. A empresa sabe produzir petróleo como poucas.
Se os investimentos acelerarem a produção de forma significativa e os preços do Brent se mantiverem acima de US$ 70 o barril, a geração de caixa pode continuar robusta o suficiente para conciliar capex elevado com dividendos razoáveis. A história recente mostra que a Petrobras surpreendeu positivamente diversas vezes quando o mercado estava cético.
Esse argumento, porém, depende de duas variáveis que a empresa não controla: o preço internacional do petróleo e a disciplina de alocação de capital em um governo com demandas políticas próprias. É aí que a tese fica vulnerável. A recente trajetória de queda do petróleo não ajuda.
O que observar daqui para frente
O plano estratégico de segunda-feira será o primeiro teste concreto. O mercado vai olhar para três números: o capex total do período 2027 a 2031, a meta de produção e, principalmente, a política de dividendos que acompanha o novo ciclo.
Se o capex vier acima de US$ 100 bilhões para os cinco anos, sem uma meta de produção proporcionalmente ambiciosa, a leitura será negativa. Se a empresa mantiver a fórmula de distribuição atual sem garantias de dividendos extraordinários, o mercado vai precificar um yield menor para frente.
Três sinais para acompanhar nos próximos meses: o detalhamento do capex por segmento, qualquer menção a investimentos na Braskem ou em distribuição de combustíveis, e a evolução do preço do Brent. A combinação desses fatores vai definir se a Petrobras segue como tese de renda ou se migra para uma aposta de crescimento com risco maior.
O ciclo de dividendos extraordinários provavelmente já ficou para trás. A pergunta que resta é quanto menor será o retorno ordinário.