CSN vende cimentos por R$ 12,7 bi: o que muda para CSNA3
CSN acerta venda da CSN Cimentos à Huaxin por R$ 12,7 bi em enterprise value. Objetivo é reduzir alavancagem, mas negócio ainda depende de Cade e reguladores.
CSN abre mão do cimento para equacionar o balanço
A CSN (CSNA3) formalizou neste domingo a venda da CSN Cimentos à chinesa Huaxin Building Materials Group. O valor acordado para a transação foi de R$ 12,7 bilhões em enterprise value, o que inclui tanto as ações da subsidiária quanto as dívidas associadas ao negócio. O montante ainda está sujeito a ajustes de capital de giro, mas o contrato já está assinado.
A operação não é surpresa para quem acompanha a tese de investimento da siderúrgica. As duas companhias negociavam com exclusividade desde 30 de outubro, com prazo que se encerraria no início desta semana. A assinatura veio antes do limite. O que importa agora é entender o que esse desinvestimento significa para a estrutura de capital da CSN e para quem carrega CSNA3 no portfólio.
Por que a CSN precisa tanto dessa venda
A resposta curta é: dívida. A CSN acumula um dos maiores níveis de alavancagem entre as grandes empresas listadas na B3. A própria companhia deixou isso explícito no comunicado ao mercado, ao afirmar que “a transação constitui uma etapa importante na estratégia voltada à redução do endividamento e o equacionamento da estrutura de capital”.
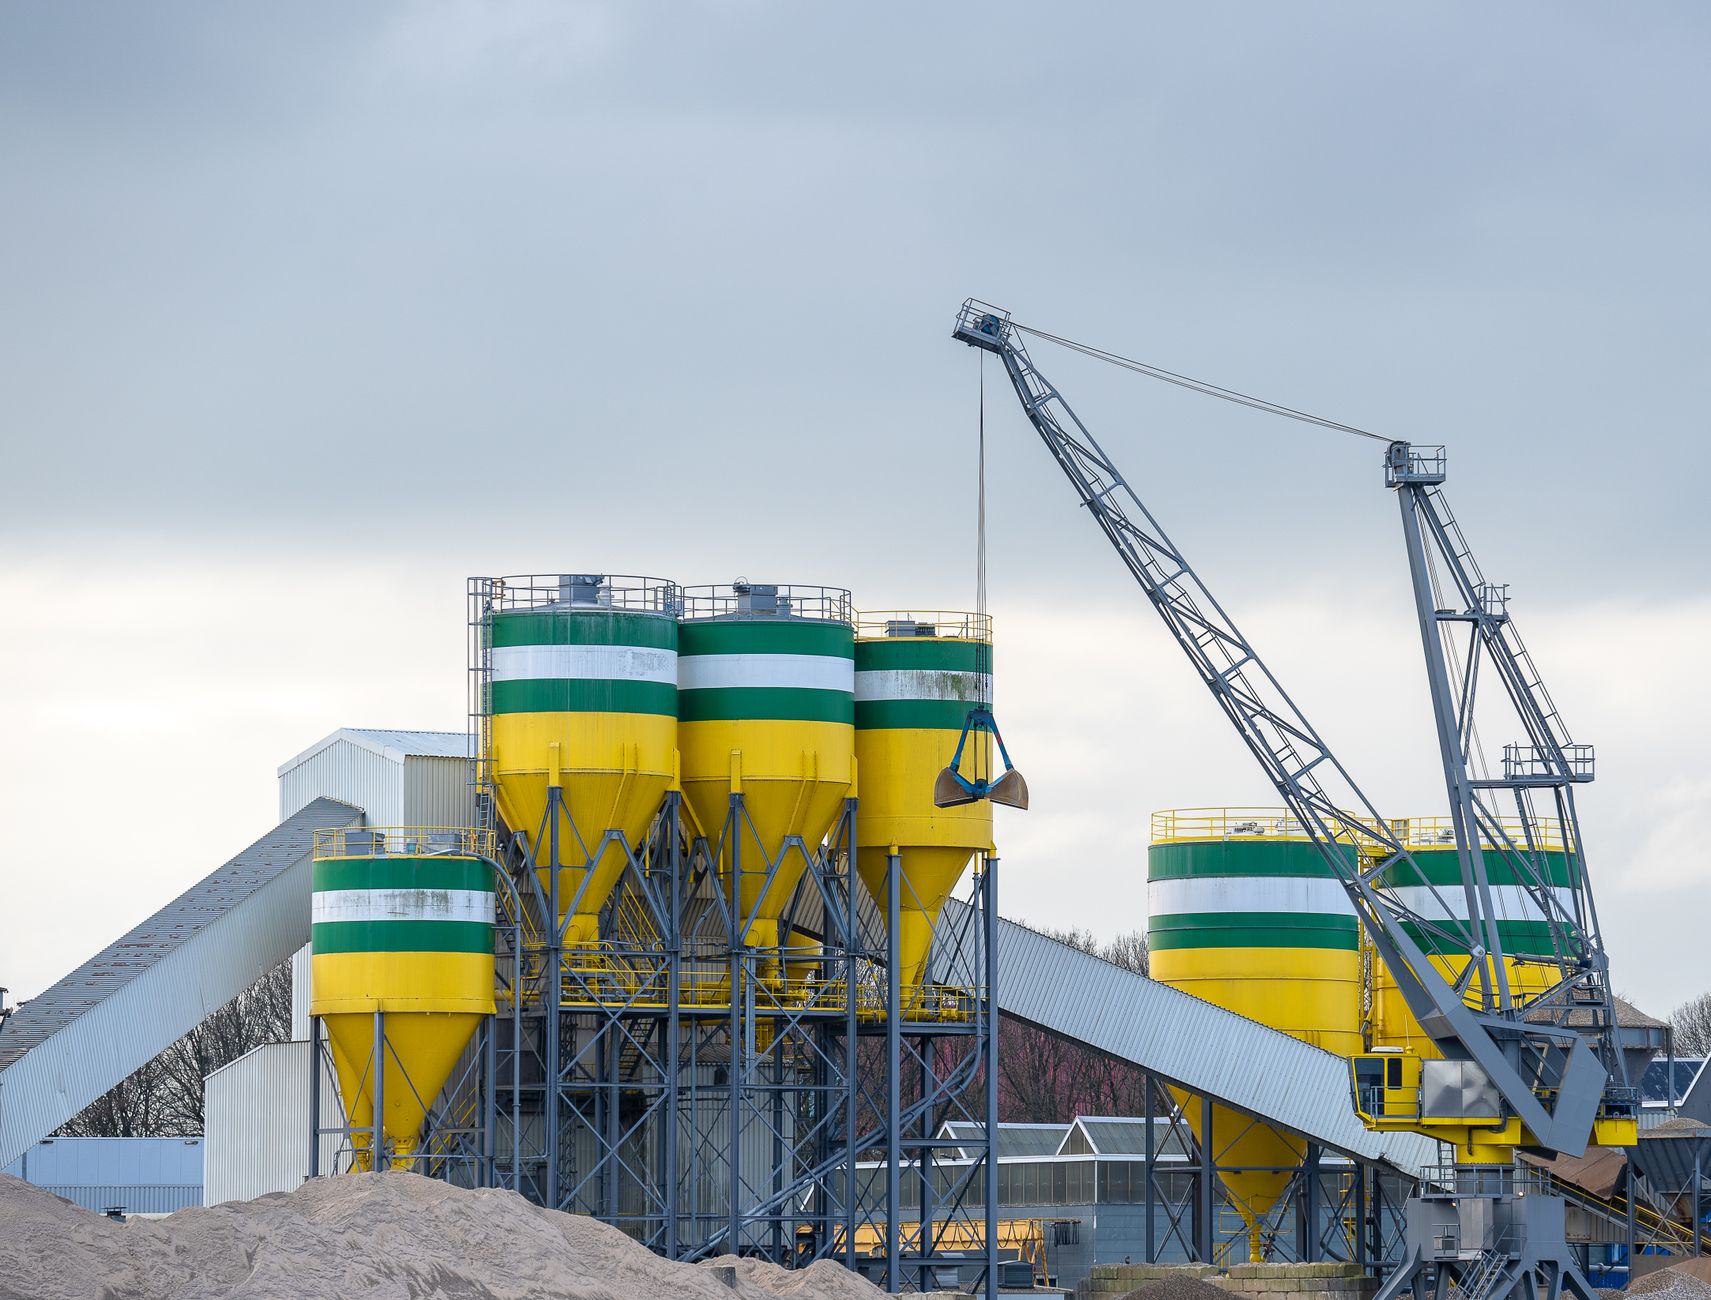
A siderúrgica entrou no mercado de cimento em 2009, aproveitando sinergias com a escória de alto-forno gerada pela produção de aço. A diversificação fazia sentido operacional, mas ao longo dos anos o endividamento consolidado do grupo se tornou o principal ponto de atenção dos investidores. Como analisamos em materias anteriores sobre empresas brasileiras em processo de desalavancagem, vender ativos não essenciais é frequentemente o caminho mais rápido para reconquistar a confiança do mercado.
Com R$ 12,7 bilhões em enterprise value, a venda da CSN Cimentos representa uma injeção relevante de recursos. O valor líquido que efetivamente entrará no caixa da CSN depende dos ajustes de capital de giro e da parcela de dívida que será transferida junto com a operação, mas o impacto na alavancagem deve ser significativo.
Quem é a Huaxin e por que compra cimento no Brasil
A Huaxin Building Materials Group é uma das maiores cimenteiras da China, com operações em diversos países da Ásia e da África. A entrada no mercado brasileiro representa um movimento de expansão internacional em um momento em que o setor de construção civil doméstico chinês atravessa desaceleração.
O Brasil, por outro lado, oferece um mercado de cimento com demanda resiliente, impulsionado por programas habitacionais e infraestrutura. A lógica é semelhante à de outras aquisições de ativos brasileiros por grupos asiáticos que temos acompanhado no portal: comprar capacidade instalada em mercados com fundamentos de longo prazo favoráveis, aproveitando valuations que os vendedores aceitam para resolver problemas de balanço.

Para a Huaxin, pagar R$ 12,7 bilhões por uma operação já estabelecida, com plantas em funcionamento e market share consolidado, pode ser mais eficiente do que construir do zero. O risco regulatório, no entanto, existe.
As condições que ainda precisam ser cumpridas
O contrato está assinado, mas o fechamento efetivo depende de três aprovações regulatórias. A primeira é do Cade, o órgão antitruste brasileiro. Como a Huaxin não tem operações relevantes de cimento no Brasil, a expectativa é de que a análise não enfrente grandes obstáculos concorrenciais.
A segunda condição é a anuência prévia da Aneel, a agência reguladora do setor elétrico. Isso indica que a CSN Cimentos possui ativos de geração ou contratos de energia que precisam de aprovação para transferência de controle. É um passo burocrático, mas que pode adicionar meses ao cronograma.
A terceira exigência são as aprovações regulatórias na China. Transações de grande porte envolvendo saída de capital chinês passam por escrutínio de órgãos como o Ministério do Comércio e a Comissão de Reforma e Desenvolvimento. Em um cenário de controles cambiais mais rígidos, esse é talvez o fator de risco menos previsível para o fechamento.
A CSN informou que espera concluir a operação assim que todas as condições forem atendidas, sem indicar um prazo específico.
O que muda para quem investe em CSNA3
A tese de investimento em CSN historicamente esbarra no mesmo obstáculo: o investidor reconhece que a empresa possui ativos de qualidade, mas a alavancagem elevada comprime o valor das ações e limita a distribuição de dividendos. A venda da CSN Cimentos ataca diretamente esse problema.
Se o fechamento ocorrer nos termos anunciados, a relação dívida líquida sobre Ebitda do grupo deve cair de forma relevante. Isso teria dois efeitos práticos. Primeiro, reduz o custo de refinanciamento da dívida remanescente, algo crítico em um ambiente de juros ainda elevados no Brasil. Segundo, abre espaço para que a companhia volte a distribuir proventos de maneira mais consistente, como discutimos em análises sobre dividendos de empresas cíclicas.
O contraponto é que a CSN abre mão de um negócio com margens atrativas e demanda estável. Cimento é um setor com barreiras logísticas naturais e menor ciclicidade do que o aço. Ao se desfazer desse ativo, a companhia concentra sua geração de caixa em siderurgia e mineração, dois segmentos mais expostos a ciclos de commodities e à demanda chinesa.
Para o investidor, a pergunta que fica é: a CSN conseguirá, após reduzir a dívida, gerar valor suficiente apenas com aço e minério para justificar o preço da ação? A resposta depende de execução nos próximos trimestres e do cenário global para commodities metálicas.
O sinal para o mercado brasileiro
A transação também reflete uma tendência mais ampla no mercado de capitais brasileiro. Empresas que se diversificaram agressivamente na última década agora estão vendendo ativos para simplificar operações e reduzir endividamento. A disciplina de capital, mais do que o crescimento a qualquer custo, passou a ser o que o mercado recompensa.
R$ 12,7 bilhões é uma das maiores transações de M&A no setor de materiais de construção no Brasil. O fato de o comprador ser chinês adiciona uma camada geopolítica relevante, mas do ponto de vista financeiro, o que importa é a mensagem: a CSN está priorizando o balanço. E isso, no ambiente atual, é exatamente o que os investidores querem ouvir.
Este conteúdo é informativo e educacional e não constitui recomendação de investimento. Rentabilidade passada não é garantia de resultados futuros.